
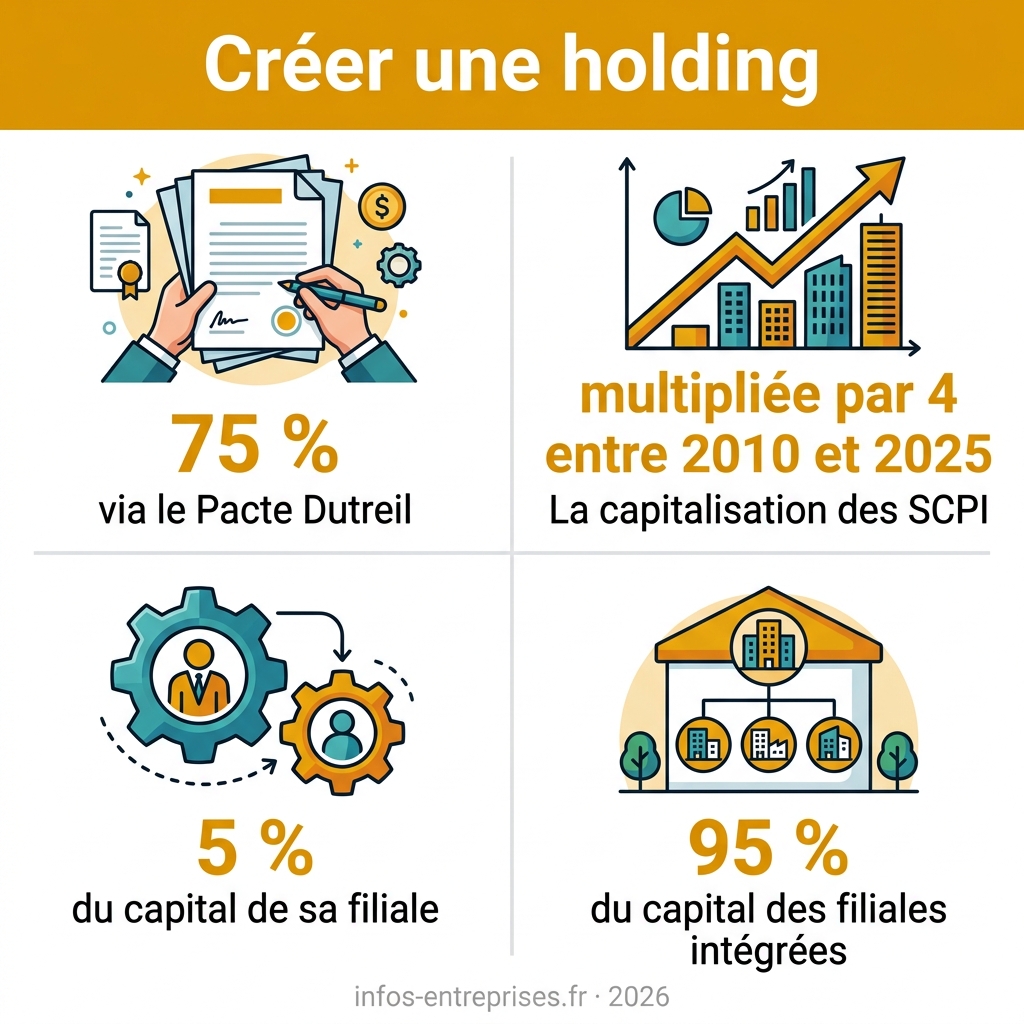
L’essentiel à retenir : la création d’une holding animatrice vous permet d’optimiser la fiscalité et la gouvernance de votre groupe. En centralisant la gestion et en assurant une substance économique réelle, vous bénéficiez du régime mère-fille et d’un abattement de 75 % via le Pacte Dutreil. Ce montage sécurise votre patrimoine tout en facilitant le réinvestissement des dividendes.
La capitalisation des SCPI a été multipliée par 4 entre 2010 et 2025, illustrant une dynamique de structuration patrimoniale sans précédent en France. Cette croissance s’accompagne d’une pression fiscale accrue sur les dividendes et d’une complexité croissante dans la gouvernance des groupes.
Cet article décortique les mécanismes pour créer une holding et optimiser durablement le pilotage de votre groupe, de la structuration juridique aux leviers fiscaux concrets.
- Créer une holding : définition et enjeux stratégiques
- 3 leviers fiscaux majeurs pour votre groupe
- Comment choisir la structure juridique adaptée ?
- Parcours opérationnel pour immatriculer votre société
- 2 mécanismes clés de remontée de trésorerie
- Transmission et pérennité du patrimoine professionnel
Créer une holding : définition et enjeux stratégiques
Une holding détient des participations dans diverses sociétés pour centraliser la gestion. Le statut de holding animatrice conditionne l’accès aux avantages fiscaux comme le régime mère-fille, structurant ainsi la gouvernance juridique du groupe. La récupération de la TVA dépend quant à elle de l’assujettissement à la TVA et de l’affectation des dépenses à des opérations ouvrant droit à déduction.
Cette organisation impose de distinguer précisément la nature de l’implication de la société mère pour garantir la sécurité fiscale de l’ensemble.
Distinction entre holding passive et animatrice
La holding passive se limite à la simple détention de titres. À l’inverse, la holding animatrice conduit effectivement la politique du groupe. Elle participe activement aux décisions stratégiques des filiales.
L’administration exige une substance économique réelle. Il faut justifier de moyens matériels et humains concrets. Des conventions d’animation documentées évitent ainsi toute requalification fiscale risquée par les services officiels.
Ce statut d’animatrice ouvre l’accès aux réductions d’impôts spécifiques, comme le Pacte Dutreil. La déduction de la TVA suit les règles ordinaires de déductibilité et dépend de l’utilisation des biens ou services.
Le rôle de la société mère dans le pilotage de groupe
La société mère assure les fonctions de direction centrale. Elle coordonne les orientations stratégiques et financières. Cette entité définit une trajectoire commune pour toutes les filiales opérationnelles.
Elle harmonise ensuite la politique commerciale globale. L’objectif est de maximiser les synergies entre les différentes entités du groupe. On évite ainsi les redondances inutiles et coûteuses.
La centralisation des décisions renforce la cohérence du projet entrepreneurial. Cette vision globale permet d’optimiser les ressources disponibles. Elle sécurise le développement à long terme de la structure.
Holding de rachat vs holding de gestion patrimoniale
La holding de rachat utilise le levier financier, souvent via un LBO. La holding patrimoniale privilégie la gestion de titres familiaux. Leurs objectifs de financement diffèrent radicalement selon le projet.
La structure permet de réinvestir les bénéfices remontés sans fiscalité lourde immédiate. C’est un outil puissant pour financer de nouveaux projets internes sans diluer le capital.
Ce montage sécurise les actifs professionnels du dirigeant. En isolant les risques opérationnels des filiales, on protège le patrimoine global. Créer une holding devient alors un outil de protection patrimoniale efficace.
3 leviers fiscaux majeurs pour votre groupe
La holding offre trois mécanismes fiscaux concrets pour réduire la charge fiscale globale et optimiser la trésorerie du groupe.
Régime mère-fille et remontée de dividendes
La société mère doit détenir au moins 5% du capital de sa filiale. Créer une holding devient alors pertinent.
Seule une quote-part de frais et charges de 5% reste imposable au niveau de la holding. Ce mécanisme sécurise la gestion des flux financiers au sein du groupe.
Concrètement, cela représente une économie réelle de trésorerie. Ce gain immédiat facilite grandement le réinvestissement interne. Il permet également d’accélérer le désendettement global de la structure sans pression fiscale excessive.
Intégration fiscale et compensation des résultats
L’intégration fiscale permet de consolider les résultats. Les bénéfices des entités rentables compensent les déficits des autres membres. On réduit ainsi mécaniquement le montant de l’impôt global dû par le groupe.
Ce régime exige de respecter le seuil de 95%. La société mère doit détenir la quasi-totalité du capital des filiales intégrées. Cette détention doit être continue sur l’ensemble de l’exercice pour rester valide.
L’avantage majeur réside dans le gain de trésorerie immédiat. Cette compensation évite d’attendre le report des déficits sur les exercices futurs. Le flux de cash est ainsi optimisé en temps réel.
Exonération des plus-values sur cession de titres
Le régime des titres de participation offre un cadre protecteur. Les parts doivent être conservées au moins deux ans par la holding. Ce délai minimal conditionne l’accès à l’avantage fiscal lors de la vente.
Pour les plus-values à long terme sur certains titres de participation, la quote-part de frais et charges s’élève à 12 % de la plus-value brute ; ce taux ne constitue pas une imposition réelle autonome, la charge effective dépendant du taux d’impôt sur les sociétés applicable. Ce faible pourcentage de la plus-value brute est réintégré au résultat imposable à l’IS. Le reste du gain bénéficie d’une exonération totale d’impôt.
La fiscalité personnelle lors d’une vente en nom propre est souvent bien plus lourde. Ce régime professionnel préserve davantage la capacité d’investissement de l’entrepreneur.
Comment choisir la structure juridique adaptée ?
Au-delà des gains fiscaux, la réussite du montage repose sur le choix d’un cadre juridique cohérent avec vos objectifs.
SAS ou SARL : arbitrage sur le statut social du dirigeant
Le président de SAS possède le statut d’assimilé-salarié. Il dépend donc du régime général. En revanche, le gérant majoritaire de SARL est un travailleur non-salarié.
La SAS garantit une grande liberté contractuelle. Cette souplesse facilite l’accueil de nouveaux investisseurs. On peut ainsi personnaliser les règles de gouvernance très librement.
Le statut TNS s’avère généralement moins onéreux pour la société. Les cotisations sont plus faibles. Pourtant, la protection sociale offerte reste plus limitée qu’au régime général.
| Critère | SAS | SARL | Verdict |
|---|---|---|---|
| Statut social | Assimilé-salarié | Travailleur Non Salarié (TNS) | SAS pour la protection |
| Cotisations | Élevées (75-80% du net) | Modérées (environ 45%) | SARL pour l’économie |
| Flexibilité des statuts | Maximale et contractuelle | Rigide et encadrée par la loi | SAS pour le sur-mesure |
| Entrée d’investisseurs | Simple (droits de 0,1%) | Plus complexe (droits de 3%) | SAS pour l’évolution |
| Dividendes | Soumis au PFU (30%) | Soumis aux cotisations (si >10%) | SAS pour la fiscalité |
La SCI comme véhicule de holding patrimoniale immobilière
La SCI permet d’isoler les murs de l’entreprise. On protège ainsi l’immobilier des risques commerciaux. C’est un outil de gestion patrimoniale efficace.
L’option pour l’impôt sur les sociétés s’avère souvent pertinente. On peut alors amortir le bien immobilier chaque année. Les intérêts d’emprunt deviennent également déductibles du résultat imposable.
La responsabilité des associés est ici indéfinie. Elle n’est toutefois pas solidaire entre eux. Cela diffère des règles des sociétés commerciales classiques.
Responsabilité du dirigeant et utilité du pacte d’associés
Le dirigeant engage sa responsabilité civile ou pénale. Une simple faute de gestion peut suffire. Le non-respect des statuts constitue aussi un risque réel.
Un accord entre associés bien rédigé organise la gouvernance. Il sécurise les relations entre les signataires. Ce document confidentiel complète utilement les statuts de la holding.
Anticiper les blocages est indispensable pour la pérennité du groupe. Des clauses de sortie règlent les conflits futurs. Souscrire une couverture de responsabilité civile protège aussi votre patrimoine personnel.
Parcours opérationnel pour immatriculer votre société
Une fois la structure choisie, il convient de suivre une procédure rigoureuse pour donner vie légalement à votre holding.
Rédaction des statuts et objet social spécifique
Les statuts doivent comporter des mentions obligatoires précises. L’objet social indique impérativement l’animation des filiales ou la gestion des participations. On gagne à consulter ce guide complet pour sécuriser l’acte.
Le capital social doit être défini avec soin. Le dépôt des fonds s’effectue sur un compte bloqué. Cette étape précède obligatoirement l’immatriculation définitive de la structure.
Choisissez ensuite une dénomination sociale adaptée. Le nom doit refléter l’identité du groupe. On vérifie systématiquement sa disponibilité juridique avant toute validation officielle.
Apport de titres ou cession : le mode de rattachement
Comparer les impacts fiscaux s’avère indispensable. L’apport de titres est souvent préféré à la vente simple. Cette option évite une taxation immédiate des plus-values constatées.
Analysez le mécanisme du report d’imposition. Ce dispositif permet de différer le paiement de l’impôt. Le report d’imposition de l’apport de titres est soumis à des conditions et peut prendre fin dans plusieurs situations prévues par la loi, notamment selon les opérations ultérieures portant sur les titres apportés, et ne dépend pas uniquement d’une revente par la holding.
Évaluez enfin votre besoin réel de liquidités. La vente dégage du cash personnel rapidement. Pourtant, elle déclenche une fiscalité instantanée parfois lourde pour l’associé.
Formalités administratives et passage par le guichet unique
Préparez méticuleusement les pièces justificatives requises. Le dossier comprend les statuts signés et l’attestation de dépôt. On y joint également les justificatifs d’identité des dirigeants.
L’annonce légale joue un rôle d’information essentiel. Cette publication officielle informe les tiers de la naissance de la société. Elle constitue une preuve indispensable du formalisme respecté.
Suivez l’obtention de votre numéro SIREN. L’Insee vous attribue alors un code APE, en principe 64.20Z pour une holding. Ce code, attribué par l’Insee à titre statistique, ne constitue pas une preuve juridique déterminante de la nature de votre activité ou de votre statut de société.
2 mécanismes clés de remontée de trésorerie
Après l’immatriculation, la gestion quotidienne du cash devient l’enjeu central pour faire vivre le groupe efficacement.
Convention de trésorerie et centralisation des fonds
Le compte courant intragroupe organise la circulation des fonds. Cet outil juridique permet de transférer les liquidités entre filiales légalement. On évite ainsi le morcellement inutile des ressources financières disponibles.
La rémunération des avances demeure une condition impérative. Ces flux doivent obligatoirement intégrer un taux d’intérêt de marché. Un pilotage de performance financière rigoureux garantit la conformité de ces intérêts.
La sécurisation des transferts repose sur un formalisme strict. Une convention écrite précise la nature exacte des mouvements de fonds. Ce document justifie la réalité économique des flux face aux tiers.
Management fees et prestations de services internes
La holding doit justifier la réalité des services facturés. Elle fournit des prestations tangibles en comptabilité ou ressources humaines. La stratégie commerciale globale peut également faire l’objet d’une facturation structurée.
On détermine ensuite une tarification juste et équilibrée. Le prix appliqué aux filiales reflète la valeur réelle des prestations. Il doit correspondre aux coûts engagés pour créer une holding animatrice performante.
La vigilance permet d’éviter les risques de gestion graves. Une facturation excessive expose le groupe à des sanctions administratives. Le fisc pourrait y voir un acte anormal de gestion préjudiciable.
Risques de requalification et abus de droit fiscal
L’administration analyse prioritairement les schémas jugés artificiels. Elle traque les montages dépourvus de substance économique réelle. L’objectif est d’identifier les structures créées uniquement pour éluder l’impôt sur les sociétés.
Prévenir un abus de droit protège la pérennité du groupe. Les sanctions financières atteignent souvent 80 % des droits éludés. Une telle requalification remet en cause les avantages fiscaux et fragilise l’existence même du montage.
On doit documenter chaque flux financier avec précision. Conservez les preuves matérielles des décisions stratégiques et des services. Ces pièces justifient le rôle actif de la société mère.
Transmission et pérennité du patrimoine professionnel
Enfin, la holding constitue un outil incomparable pour organiser la transmission de votre entreprise tout en assurant sa croissance.
Pacte Dutreil pour réduire les droits de mutation
Le dispositif Dutreil permet d’obtenir un abattement de 75 % sur la valeur des titres transmis. Cette mesure réduit drastiquement la base taxable lors d’une donation ou d’une succession professionnelle.
Les héritiers doivent respecter des engagements de conservation stricts. Ils s’engagent à conserver les titres durant plusieurs années. La rupture de ces engagements entraîne la remise en cause de l’avantage fiscal.
Il convient de vérifier l’éligibilité de la structure. Seules les holdings animatrices bénéficient pleinement de ce levier. Une holding passive, simple gestionnaire de portefeuille, reste exclue de ce cadre fiscal majeur.
LBO et levée de fonds via la holding
Le recours à la dette bancaire structure le mécanisme du LBO. La holding emprunte les fonds nécessaires pour racheter les titres. La dette est ensuite remboursée par les dividendes des filiales.
Ce montage permet d’analyser l’effet de levier financier. On peut acquérir des cibles importantes avec un apport personnel limité. La rentabilité de la cible finance ainsi son propre rachat par le repreneur.
La structure mère facilite également l’entrée d’investisseurs extérieurs. Elle permet d’accueillir des fonds sans diluer le contrôle opérationnel direct. C’est un lieu idéal pour organiser la gouvernance du groupe de sociétés.
- Avantages du LBO
- Risques liés à l’endettement
- Rôle des banques partenaires
Stratégies de rémunération : dividendes ou salaires ?
Le coût fiscal varie selon le mode de rémunération choisi. Les dividendes bénéficient généralement de la flat tax. En revanche, les salaires subissent le poids des cotisations sociales patronales et salariales.
Il faut évaluer la protection sociale du dirigeant. Le salaire assure une couverture santé robuste et valide les trimestres de retraite. Les revenus du capital n’ouvrent aucun droit social aux bénéficiaires.
L’optimisation du mix entre ces deux revenus est souvent la meilleure stratégie. Un équilibre entre rémunération immédiate et capitalisation dans la holding sécurise le patrimoine. Cette approche hybride concilie fiscalité et prévoyance.
La structuration en société mère optimise votre fiscalité, centralise la gouvernance et sécurise la transmission de votre patrimoine. Arbitrez dès maintenant entre les formes SAS ou SARL, préparez vos statuts et lancez votre immatriculation pour activer vos leviers de croissance. Engagez votre projet dès aujourd’hui.
FAQ
Quelles sont les distinctions fondamentales entre une holding passive et une holding animatrice ?
La distinction repose sur la nature de l’implication de la société mère. Une holding passive, ou patrimoniale, se borne à la détention et à la gestion d’un portefeuille de titres, sans intervenir dans la conduite des filiales. Elle constitue une structure légère, idéale pour une logique de conservation d’actifs à long terme.
À l’inverse, la holding animatrice participe activement à la définition de la stratégie du groupe et au contrôle de ses filiales. Elle rend des services transversaux (comptabilité, RH, juridique) formalisés par des conventions de management fees. Cette substance économique accrue peut lui ouvrir certains leviers, comme le Pacte Dutreil, sous conditions. La récupération de la TVA, elle, dépend des règles ordinaires de déduction et non du seul statut d’animatrice.
Quels sont les principaux leviers fiscaux offerts par la création d’une holding ?
Le premier levier est le régime mère-fille, qui permet une exonération de 95 % sur les dividendes remontés des filiales, facilitant ainsi le réinvestissement des bénéfices. L’intégration fiscale constitue un second atout majeur en permettant de compenser les bénéfices des entités rentables par les déficits des autres, optimisant ainsi la charge d’impôt globale du groupe.
Enfin, la holding permet de bénéficier d’une quasi-exonération sur les plus-values de cession de titres de participation détenus depuis plus de deux ans. Ces mécanismes transforment la holding en un véritable outil de capitalisation, où la fiscalité est différée tant que les fonds ne sont pas distribués aux associés personnes physiques.
Comment choisir entre une SAS et une SARL pour structurer ma holding ?
Le choix dépend de vos objectifs de gouvernance et du statut social souhaité. La SAS est privilégiée pour sa grande flexibilité statutaire, permettant d’organiser librement l’entrée d’investisseurs ou la transmission. Le président y est assimilé-salarié, bénéficiant d’une protection sociale étendue, bien que plus coûteuse en cotisations.
La SARL offre un cadre plus rigide et sécurisant, souvent adapté aux structures familiales stables. Le gérant majoritaire y relève du statut de Travailleur Non Salarié (TNS), ce qui permet généralement de réduire le poids des charges sociales. Le verdict dépendra donc de votre arbitrage entre souplesse contractuelle et optimisation du coût social de la rémunération.
En quoi consiste une holding de rachat LBO et quels sont ses avantages ?
Une holding de rachat LBO (Leveraged Buy-Out) est un montage financier visant à acquérir une entreprise cible en utilisant l’endettement. La dette contractée par la holding est remboursée grâce aux dividendes versés par la société rachetée. Ce mécanisme crée un effet de levier financier puissant, permettant de prendre le contrôle d’actifs importants avec un apport en fonds propres limité.
Sur le plan fiscal, les intérêts de l’emprunt sont déductibles du résultat de la holding, ce qui réduit l’assiette imposable. Combiné à l’intégration fiscale, ce montage permet de maximiser la rentabilité de l’opération en utilisant la capacité d’autofinancement de la cible pour financer son propre rachat.
Comment le Pacte Dutreil facilite-t-il la transmission d’un groupe ?
Le Pacte Dutreil est un dispositif d’exception qui permet de bénéficier d’un abattement de 75 % sur la valeur des titres transmis lors d’une donation ou d’une succession. Cet avantage réduit drastiquement le coût fiscal de la transmission, à condition que la holding soit qualifiée d’animatrice et que les héritiers s’engagent à conserver les titres sur une période définie.
Ce mécanisme assure la pérennité du patrimoine professionnel en évitant que la charge fiscale ne force les héritiers à céder l’entreprise. Il est indispensable de documenter rigoureusement l’activité d’animation de la holding pour sécuriser l’application de ce régime face à l’administration fiscale.
Quels sont les risques de requalification fiscale liés aux flux financiers intragroupes ?
L’administration fiscale surveille de près la réalité économique des flux, notamment les management fees et les conventions de trésorerie. Si les services facturés par la holding aux filiales sont fictifs ou surévalués, le fisc peut invoquer l’acte anormal de gestion ou l’abus de droit, entraînant des redressements et des sanctions financières lourdes.
Pour prévenir ces risques, il est impératif de justifier chaque transfert de fonds par des prestations concrètes et une tarification conforme au marché. La rédaction de conventions écrites et la conservation de preuves matérielles (comptes rendus, livrables) sont essentielles pour démontrer la substance économique du montage.