
Un accident du travail ou une maladie professionnelle peut laisser des séquelles durables. Pour la victime, deux questions se posent : quel montant d’indemnisation, et sous quelle forme ?
Cet article détaille le calcul de l’indemnisation, les personnes concernées et les conséquences de la réforme pour les professionnels de la prévoyance.
Ce que dit la réforme de l’indemnisation
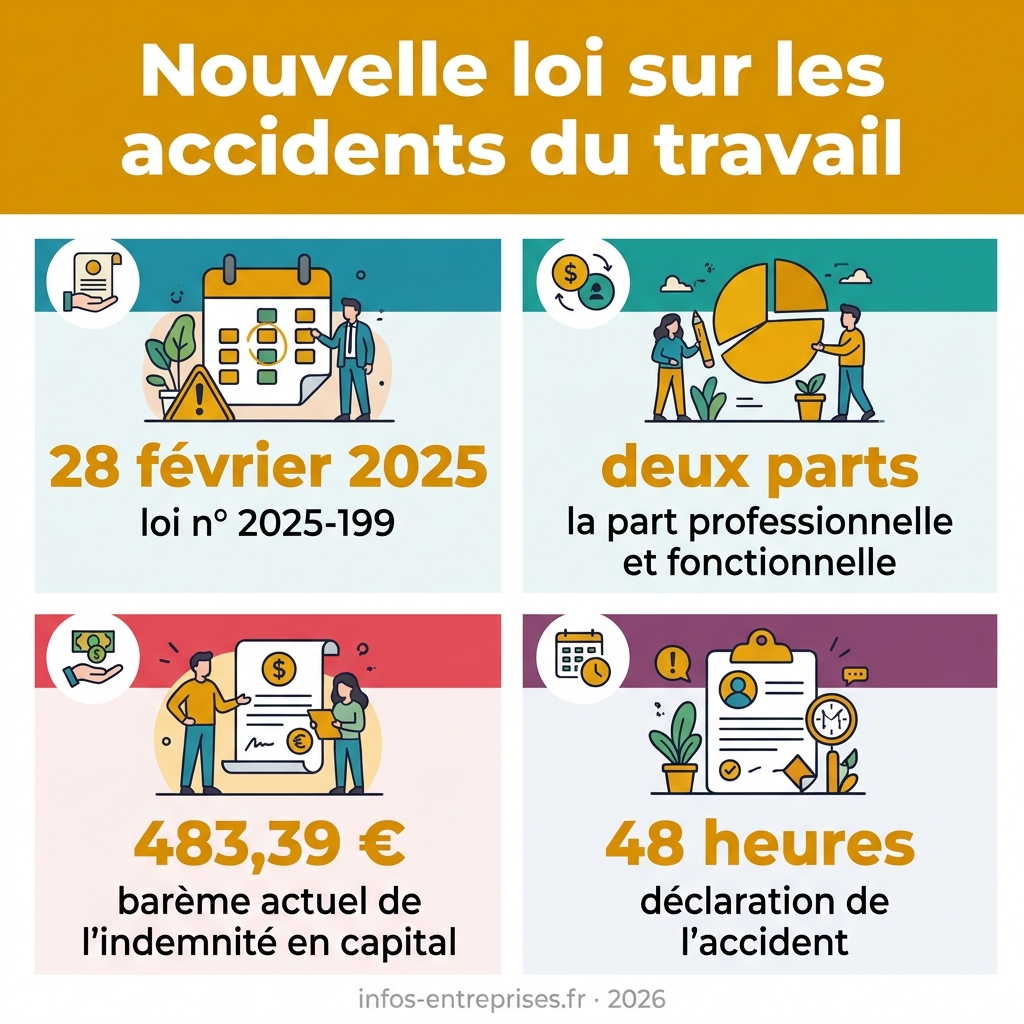
La loi n° 2025-199 du 28 février 2025 revoit l’évaluation de l’incapacité permanente, c’est-à-dire des séquelles qui subsistent après consolidation, des victimes d’accidents du travail et de maladies professionnelles.
Des décrets d’application en fixent les modalités d’indemnisation. C’est là que se trouvent les règles de calcul qui s’appliquent à une victime.
Avant la réforme, un seul taux d’incapacité permanente, c’est-à-dire un pourcentage qui mesure les séquelles après consolidation, servait à calculer l’indemnisation de la victime.
Ce taux était fixé à partir d’un barème indicatif, mais aussi de l’âge, de l’état général, des facultés physiques et mentales, des aptitudes et de la qualification professionnelle. Deux personnes aux mêmes séquelles pouvaient donc être évaluées différemment.
Ce qui change pour les victimes
La réforme remplace le taux unique par deux parts. La part professionnelle mesure les conséquences de l’incapacité sur les gains et l’activité professionnelle. Elle se calcule avec un barème indicatif des accidents du travail et des maladies professionnelles.
La part fonctionnelle mesure les séquelles qui relèvent du déficit fonctionnel permanent, c’est-à-dire les limites durables dans la vie courante après la consolidation. Elle repose sur un autre barème indicatif.
Les deux taux suivent des critères distincts :
- Le taux professionnel retient l’infirmité, l’état général, l’âge, les facultés physiques et mentales, les aptitudes et la qualification.
- Le taux fonctionnel ne retient que les atteintes qui persistent après la consolidation, quand l’état de la victime est stabilisé.
- Le barème fonctionnel relie chaque taux d’incapacité à un taux de déficit fonctionnel permanent.
- La loi prévoit déjà que l’indemnisation comprend une part au titre de l’incapacité permanente professionnelle et une part au titre de l’incapacité permanente fonctionnelle ; les textes d’application en précisent les modalités détaillées de mise en œuvre.
Capital ou rente : le seuil qui décide
Le seuil de 10 % appliqué au taux d’incapacité permanente professionnelle décide de la forme de l’indemnisation de la part professionnelle : en dessous de ce seuil, la victime touche un capital, versé une seule fois ; à partir de 10 %, c’est une rente. L’incapacité permanente fonctionnelle obéit quant à elle à des règles distinctes.
La part professionnelle du capital suit un barème forfaitaire, qui dépend du taux professionnel (l’effet des séquelles sur le travail). Pour un taux global de 1 %, le barème actuel de l’indemnité en capital donne 483,39 €.
La part fonctionnelle se calcule avec la valeur du point fixée par l’arrêté publié le 7 mai 2026, qui varie selon l’âge de la victime, selon des montants qui restent à confirmer.
| Critère | 14 à 20 ans | 81 ans et plus |
|---|---|---|
| Valeur du point, pour un taux fonctionnel de 1 à 5 % | 2 150 | 880 |
| Coefficient appliqué à la valeur du point | 50 % | 50 % |
| Nombre de points à multiplier | Points d’incapacité fonctionnelle | Points d’incapacité fonctionnelle |
Qui est concerné ?
La réforme vise l’indemnisation de l’incapacité permanente des victimes d’accidents du travail et de maladies professionnelles, c’est-à-dire les séquelles qui restent une fois leur état stabilisé.
Un accident de trajet est un accident survenu pendant le trajet entre le lieu de travail et le domicile, ou entre le lieu de travail et le lieu où le salarié prend habituellement ses repas. Il relève du même régime.
Pour savoir si la réforme s’applique à une situation, il faut vérifier trois points :
- Une maladie professionnelle est reconnue quand elle figure dans un tableau de maladies professionnelles et que les conditions de ce tableau sont remplies.
- Les textes couvrent le régime général et le régime des salariés agricoles. Ils visent aussi certains régimes spéciaux et les caisses qui gèrent le risque AT-MP, c’est-à-dire les accidents du travail et les maladies professionnelles.
- Une maladie absente des tableaux, ou dont les conditions ne sont pas remplies, ne passe pas par cette voie de reconnaissance directe.
Les obligations de l’employeur, inchangées
La réforme ne crée pas de nouvelle obligation pour l’employeur : la déclaration de l’accident reste due dans les 48 heures, comme avant.
Il doit la faire à la CPAM ou à la MSA dans ce délai, qui court à partir du moment où il a connaissance de l’accident.
Les dimanches et jours fériés ne comptent pas, et le délai s’applique même sans arrêt de travail.
Dans le régime agricole, c’est d’abord au salarié de prévenir son employeur dans les 24 heures, sauf impossibilité ou force majeure. L’employeur doit ensuite faire sa déclaration dans le délai vu plus haut.
Un oubli ou une déclaration en retard l’expose à une amende. Elle va jusqu’à 750 € pour une personne physique et 3 750 € pour une personne morale, comme une société. La date de l’accident ne change rien à ces obligations.
À partir de quand ?
La réforme s’applique selon la date de consolidation, c’est-à-dire le moment où les séquelles sont considérées comme stabilisées. Ce n’est pas la date de l’accident qui compte.
Pour les victimes dont l’état est consolidé à partir du 1er novembre 2026, les nouvelles règles d’indemnisation s’appliquent. Un accident ancien peut donc relever de la réforme, si sa consolidation tombe après cette date.
Les textes publiés fixent quatre dates clés :
- Entrée en vigueur fixée par décret, au plus tard le 1er juin 2026 : application des règles qui séparent l’évaluation des conséquences fonctionnelles et professionnelles des séquelles.
- 1er novembre 2026 : date à partir de laquelle les nouvelles règles s’appliquent aux victimes consolidées.
- 1er janvier 2028 : date d’application de certaines règles sur les rentes attribuées avant le 1er novembre 2026.
- Chaque 1er avril : revalorisation de la part professionnelle du capital.
Ce que la réforme change pour la prévoyance
L’indemnisation publique du régime AT-MP (accidents du travail et maladies professionnelles) couvre désormais les conséquences professionnelles dans une part distincte. Les séquelles qui touchent la vie quotidienne font l’objet d’une part fonctionnelle séparée.
Les textes fixent ces parts, pas les garanties des contrats de prévoyance. Pour savoir si une rente AT-MP se déduit d’une prestation complémentaire, il faut lire chaque contrat selon ses propres règles.
Pour un professionnel de la prévoyance, le point de départ est simple : relire chacun de ses contrats. C’est dans leurs clauses que se joue la façon dont une rente AT-MP se déduit, ou non, d’une prestation complémentaire.
Les décrets et arrêtés publiés le 7 mai 2026 fixent les barèmes et le référentiel fonctionnel.
Il faut les suivre, car ils donneront les chiffres sur lesquels reposera le calcul des indemnisations.
La date de consolidation reste le critère opérationnel : c’est elle qui décide si les nouveaux barèmes s’appliquent et, pour les contrats de prévoyance, lesquelles des clauses de déduction entrent en jeu. L’échéance du 1er novembre 2026 marque l’entrée dans la phase d’application concrète pour les premières victimes concernées.
Foire aux questions
Quels sont les montants des indemnités journalières de Sécurité sociale en cas d’accident du travail en 2026 ?
Les indemnités journalières d’accident du travail sont versées par la CPAM ou la MSA dès le lendemain de l’arrêt, sans délai de carence (les premiers jours non payés).
Elles ne correspondent pas automatiquement à 100 % du salaire. Le montant journalier exact n’est pas donné ici.
Combien de temps peut-on rester en arrêt de travail pour un accident du travail ?
Il n’existe pas de durée fixe. L’arrêt dure le temps nécessaire aux soins, jusqu’à la guérison ou la consolidation, c’est-à-dire le moment où l’état de santé est stabilisé. Cette durée dépend de la situation médicale de chaque victime.
Est-ce qu’un accident de travail est payé à 100 % ?
Non, pas automatiquement. Les indemnités journalières versées pendant l’arrêt ne correspondent pas à 100 % du salaire. Leur montant dépend de la situation de la victime, et il faut regarder son salaire et ses droits pour connaître la somme exacte.