
L’essentiel à retenir : le crédit-bail peut financer certains investissements, parfois sans apport initial, selon le bien, le contrat et les conditions du bailleur. Entre souplesse opérationnelle et optimisation fiscale, ce levier hors bilan préserve votre trésorerie grâce à des loyers déductibles. Vous accédez à un matériel performant, avec la liberté de devenir propriétaire en fin de contrat pour une valeur résiduelle fixée dès la signature.
Financer du matériel professionnel sans immobiliser sa trésorerie : c’est la promesse du crédit-bail, aujourd’hui largement utilisé par les entreprises françaises pour équiper leurs structures. Ce dispositif tripartite limite l’impact sur votre bilan et accompagne la croissance de votre activité, à la différence d’une acquisition directe qui mobilise immédiatement vos capitaux propres.
Pourtant, arbitrer entre la préservation de votre cash-flow et le coût global de l’opération n’est pas toujours un calcul simple. Ce qu’il faut retenir : nous allons décortiquer ensemble les mécanismes du crédit-bail pour transformer vos investissements en véritables avantages fiscaux et financiers.
- Le crédit-bail : entre souplesse de trésorerie et stratégie d’investissement
- Obligations : le juste équilibre entre jouissance du bien et contraintes d’entretien
- Rentabilité : 3 leviers fiscaux pour optimiser votre structure financière
- Flexibilité : comment adapter le contrat aux spécificités de vos actifs ?
Le crédit-bail : entre souplesse de trésorerie et stratégie d’investissement
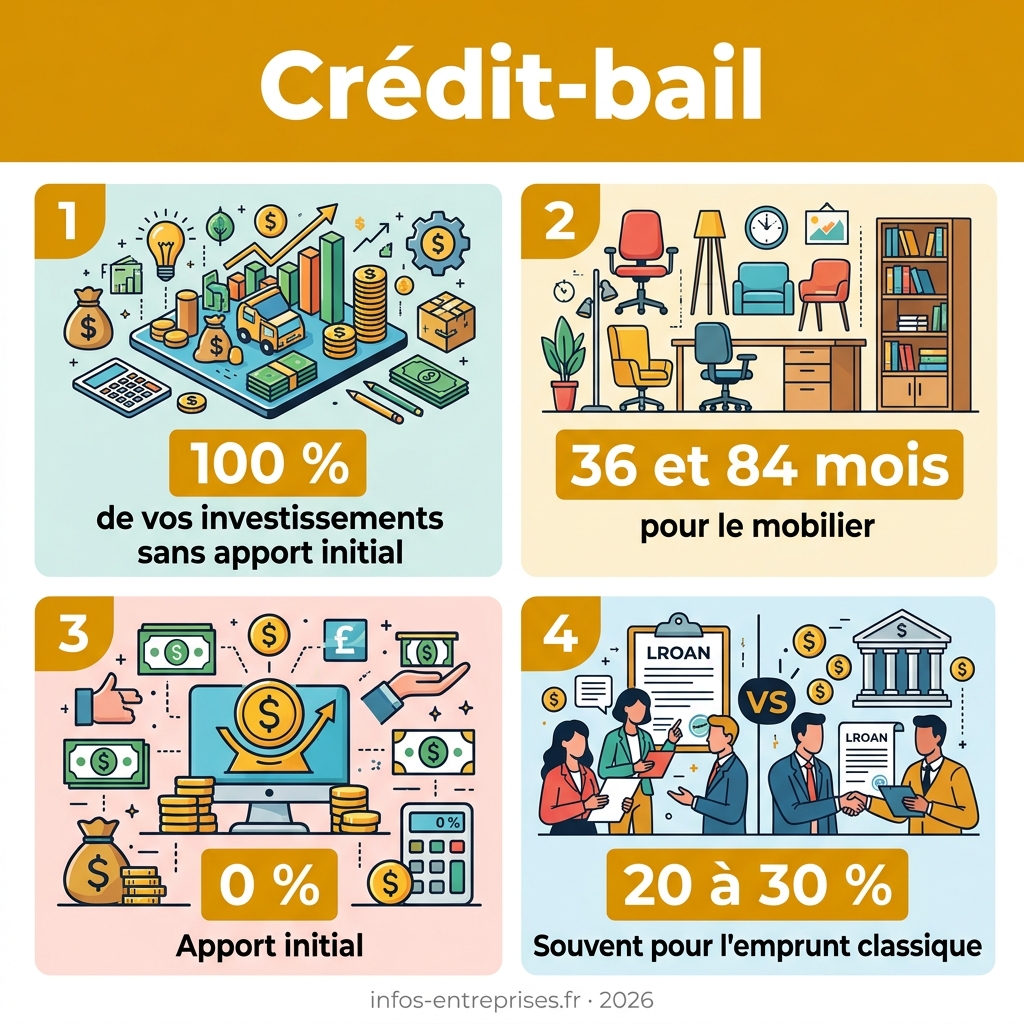
Le crédit-bail permet de financer 100 % d’un actif professionnel sans apport, en préservant la trésorerie via des loyers déductibles. Ce contrat tripartite implique un bailleur financier, un fournisseur et un preneur utilisateur, orchestrant ainsi une relation contractuelle spécifique.
Chaque acteur de ce montage joue un rôle précis, qu’il convient de bien distinguer avant de s’engager.
Un mécanisme contractuel tripartite entre bailleur et preneur
Vous sélectionnez librement votre matériel auprès d’un fournisseur spécialisé. Pourtant, c’est l’établissement financier qui procède à l’achat effectif du bien. Vous en conservez l’usage exclusif durant toute la période définie.
Une distinction nette s’opère entre la propriété juridique détenue par le bailleur et votre usage économique. Ce levier soutient efficacement les étapes de création d’entreprise. En fait, la possession n’est ici qu’accessoire.
Le contrat stipule précisément le montant des loyers. La durée est également verrouillée contractuellement.
La distinction nécessaire avec la simple location financière
La location financière peut, selon le contrat proposé, être assortie ou non d’une option d’achat : l’absence d’option n’est donc pas une caractéristique universelle de ce type de contrat. C’est une divergence fondamentale avec le crédit-bail classique. Le risque d’obsolescence technique se trouve ainsi mieux réparti.
Les durées contractuelles s’adaptent selon la nature de l’usage prévu. Pour l’informatique, la location simple est souvent privilégiée. Pour l’outil industriel, le crédit-bail s’impose naturellement.
Identifiez vos besoins réels de propriété future. Votre arbitrage dépendra directement de votre stratégie de renouvellement.
Les options disponibles au dénouement de l’opération
À l’échéance, vous pouvez décider de lever l’option d’achat. Le prix résiduel, fixé dès le départ, permet d’acquérir le bien. Vous devenez alors le propriétaire définitif.
La seconde alternative réside dans la restitution du matériel. La restitution peut entraîner des frais prévus au contrat, notamment si le bien est dégradé, incomplet ou rendu dans des conditions non conformes. C’est la solution idéale pour moderniser vos actifs.
Enfin, le renouvellement du bail demeure une possibilité concrète. Vous engagez un nouveau cycle avec des conditions tarifaires souvent revues.
Obligations : le juste équilibre entre jouissance du bien et contraintes d’entretien
Si le crédit-bail offre une grande liberté d’usage, il impose néanmoins un cadre strict concernant la pérennité du matériel loué.
Les responsabilités en matière de maintenance et de garantie
Vous assumez l’intégralité des frais d’entretien courant. Le bailleur ne prend rien en charge à ce niveau. Veillez au respect des préconisations du constructeur.
En revanche, les garanties d’usine vous protègent en cas de vice. Vous agissez directement auprès du fournisseur initial. C’est une protection juridique indispensable.
Le bien doit rester fonctionnel en permanence. Un défaut d’entretien pourrait vous coûter cher en fin de contrat.
La gestion des sinistres et le cadre des assurances obligatoires
Souscrire une Assurance RC Pro et une couverture bris de machine est souvent recommandé. Les garanties exigées dépendent du bien financé et des clauses prévues par le contrat. Vérifiez bien les plafonds de remboursement en consultant ce guide sur l’assurance responsabilité.
En cas de vol, prévenez immédiatement votre bailleur. Il est le bénéficiaire légal des indemnités versées par l’assureur.
La destruction totale entraîne souvent la résiliation du contrat. Des indemnités compensatrices peuvent alors être réclamées par la banque.
Les conséquences juridiques d’un défaut de paiement des loyers
Tout impayé expose à une résiliation de plein droit. Le bailleur peut exiger la restitution immédiate du bien. Ne sous-estimez pas la réactivité des services contentieux.
Des pénalités de retard s’ajoutent généralement aux sommes dues. Le calcul se base sur un taux d’intérêt contractuel. Cela alourdit rapidement votre dette globale.
Ce qu’il faut retenir :
- Risque de saisie du matériel
- Inscription aux fichiers d’incidents
- Paiement des loyers restants majorés
Rentabilité : 3 leviers fiscaux pour optimiser votre structure financière
Au-delà de l’aspect opérationnel, le crédit-bail constitue un outil de pilotage financier redoutable pour optimiser votre bilan.
Le traitement comptable hors bilan et la capacité d’endettement
Le matériel n’apparaît pas à l’actif de votre bilan. Par conséquent, aucune dette financière ne dégrade votre passif. Votre ratio de solvabilité reste intact.
Cette structure améliore votre capacité d’emprunt pour d’autres projets. Les banques apprécient cette gestion prudente des engagements. C’est un atout stratégique majeur.
N’oubliez pas de mentionner ces engagements dans l’annexe. La transparence est requise pour vos partenaires financiers et experts-comptables.
La déductibilité des loyers et la réintégration fiscale
Les loyers sont en principe déductibles sous conditions, mais des limitations et retraitements fiscaux peuvent s’appliquer, notamment pour certains véhicules ou biens immobiliers. Cela peut réduire votre impôt sur les sociétés. L’économie réalisée est immédiate et concrète.
Attention toutefois au mécanisme de réintégration fiscale. Lors de la levée d’option, un ajustement peut être nécessaire. Anticipez ce point avec votre comptable.
L’étalement de la charge sur la durée du bail lisse votre fiscalité. Vous évitez ainsi les pics de taxation brutaux.
L’analyse comparative des coûts face à l’emprunt classique
| Critère | Crédit-Bail | Emprunt Classique |
|---|---|---|
| Apport initial | Généralement 0% | Souvent 20 à 30% |
| Propriété | Bailleur (option fin) | Dès le début |
| Impact Bilan | Hors bilan | Dette au passif |
| Fiscalité | Loyers déductibles | Amortissements et intérêts |
| Coût Global | Souvent plus élevé | Généralement plus faible |
Le coût réel inclut les frais de dossier et l’option. Comparez toujours le Taux Effectif Global.
L’absence d’apport personnel est le vrai point fort. Vous gardez votre cash pour votre exploitation quotidienne.
Ce qu’il faut retenir : Le crédit-bail permet de naviguer entre préservation de la trésorerie et optimisation fiscale, à condition de bien anticiper les retraitements comptables nécessaires. Ce calcul doit ensuite s’articuler avec la nature même du bien financé, qui conditionne la durée et la flexibilité du contrat.
Flexibilité : comment adapter le contrat aux spécificités de vos actifs ?
Pour finir, sachez que le crédit-bail s’adapte à presque tous les types d’investissements, du plus petit matériel à l’immobilier complexe.
Les particularités rigides du crédit-bail immobilier
Le crédit-bail immobilier impose une durée minimale souvent longue. La publicité foncière est également une étape obligatoire. C’est un processus plus lourd administrativement.
Un notaire doit impérativement rédiger l’acte authentique. Cela garantit la sécurité juridique de la transaction. Les locaux industriels sont particulièrement concernés ici.
Prévoyez des frais d’acte significatifs au départ. C’est un investissement structurant.
Le financement du matériel d’occasion et les services annexes
Financer du matériel d’occasion est tout à fait possible. La société financière évaluera simplement la valeur de revente. C’est une excellente option pour les PME.
Vous pouvez intégrer la maintenance directement dans le loyer. Cela simplifie grandement votre gestion administrative. Un seul prélèvement couvre tout votre équipement.
La LOA est une formule courante pour financer les véhicules. Elle offre une souplesse inégalée.
Les conditions de sortie anticipée et de cession de contrat
Céder un contrat en cours est une procédure juridique précise. Vous devez obtenir l’accord préalable de votre bailleur. Le nouvel arrivant reprend alors vos obligations.
Le rachat anticipé permet de devenir propriétaire avant le terme. Des pénalités financières sont toutefois à prévoir. Calculez bien la rentabilité de cette opération soudaine.
En fait, tout se négocie à la signature. Relisez bien vos clauses.
Ce qu’il faut retenir : l’agilité du crédit-bail réside dans sa capacité à couvrir des actifs hétérogènes, sous réserve d’une analyse rigoureuse des conditions de sortie et des formalités spécifiques à l’immobilier.
Au final, le crédit-bail préserve votre trésorerie et votre capacité d’emprunt tout en offrant une fiscalité avantageuse. Entre souplesse contractuelle et option d’achat finale, ce financement accompagne votre croissance sans alourdir votre bilan — à condition de comparer précisément les offres et d’anticiper les clauses de sortie avant de signer.
FAQ
Comment fonctionne concrètement le mécanisme du crédit-bail pour une entreprise ?
Le crédit-bail, souvent désigné sous le terme de leasing, s’articule autour d’une relation tripartite parfaitement orchestrée. En tant qu’entreprise, vous sélectionnez le matériel ou l’actif immobilier dont vous avez besoin auprès d’un fournisseur, puis un établissement financier agréé en fait l’acquisition pour vous en concéder l’usage exclusif.
Pendant toute la durée du contrat, qui oscille généralement entre 36 et 84 mois pour le mobilier, vous versez des loyers périodiques. Cette structure vous offre une jouissance totale du bien tout en préservant votre trésorerie, puisque le financement peut couvrir 100 % de l’investissement sans exiger d’apport initial.
Quelle est la différence fondamentale entre le crédit-bail et une location financière classique ?
La distinction majeure réside dans l’issue du contrat : la perspective de propriété. Là où la location financière se limite à un simple droit d’usage sans possibilité d’acquisition finale, le crédit-bail intègre nativement une option d’achat à une valeur résiduelle fixée dès la signature.
À l’échéance, vous disposez d’une liberté totale : lever l’option pour devenir pleinement propriétaire, restituer le matériel ou renouveler le bail sous de nouvelles conditions. C’est un arbitrage stratégique entre le besoin d’usage pur et la volonté de constituer, à terme, un patrimoine professionnel.
Quels sont les leviers fiscaux et comptables de cette solution de financement ?
Le crédit-bail est un outil de pilotage financier redoutable. Puisque vous n’êtes pas juridiquement propriétaire, le bien n’apparaît pas à l’actif de votre bilan, ce qui permet de financer vos projets en mode hors bilan et de préserver intacte votre capacité d’endettement auprès de vos partenaires bancaires.
Sur le plan fiscal, les loyers sont en principe déductibles de votre résultat imposable en tant que charges d’exploitation, sous réserve des conditions et limitations fiscales applicables, notamment selon le bien financé. Ce mécanisme permet de lisser votre fiscalité et de générer une économie d’impôt immédiate, optimisant ainsi la rentabilité globale de votre investissement.
Quelles sont mes responsabilités concernant l’entretien et l’assurance du bien loué ?
Bien que le bailleur reste le propriétaire légal, la charge de l’entretien courant et des réparations vous incombe totalement. Vous devez veiller au maintien en bon état de fonctionnement du matériel pour garantir sa pérennité, sous peine de pénalités lors de la restitution finale.
Par ailleurs, la souscription à des assurances spécifiques est impérative pour sécuriser l’opération. Qu’il s’agisse d’une couverture bris de machine ou d’une Assurance RC Pro, ces garanties protègent votre exploitation contre les sinistres et assurent le remboursement du capital restant dû au bailleur en cas de perte totale.
Est-il possible de sortir par anticipation d’un contrat de crédit-bail ?
Absolument. La flexibilité du contrat permet d’envisager une sortie anticipée, soit par le rachat du bien avant le terme, soit par la cession du contrat à un tiers. Toutefois, ces manœuvres exigent l’accord exprès du crédit-bailleur et peuvent entraîner le versement d’indemnités de résiliation.
Dans le cas d’une cession, le nouvel arrivant reprend l’intégralité de vos droits et obligations. C’est une solution agile pour ajuster vos actifs à l’évolution de votre stratégie, à condition d’avoir anticipé les clauses contractuelles lors de la mise en place du financement.