
Chaque fois que les comptes de la Sécurité sociale se tendent, revient l’idée de la financer par la TVA. Difficile de savoir si cette TVA sociale ferait vraiment baisser les prix.
Cet article explique comment elle marche, quels effets elle peut avoir sur les prix, l’emploi et le pouvoir d’achat, et ce que les expériences passées ont donné.
Qu’est-ce que la TVA sociale ?
La TVA sociale, c’est le financement de la protection sociale par une part des recettes de TVA. Elle prend deux formes.
Dans la première, la TVA monte pour compenser une baisse des cotisations patronales, ces sommes que l’employeur verse sur les salaires. Dans la seconde, la TVA finance la Sécurité sociale par une recette nouvelle, sans baisse de cotisations.
La TVA est un impôt indirect : il est inclus dans le prix que paie le consommateur final à l’achat. Les entreprises la collectent puis la reversent à l’État.
Les cotisations financent les risques de santé, de vieillesse, de famille, d’emploi et de pauvreté. Pour les règles de TVA sur les factures, il faut lire les règles de TVA sur factures et acomptes.
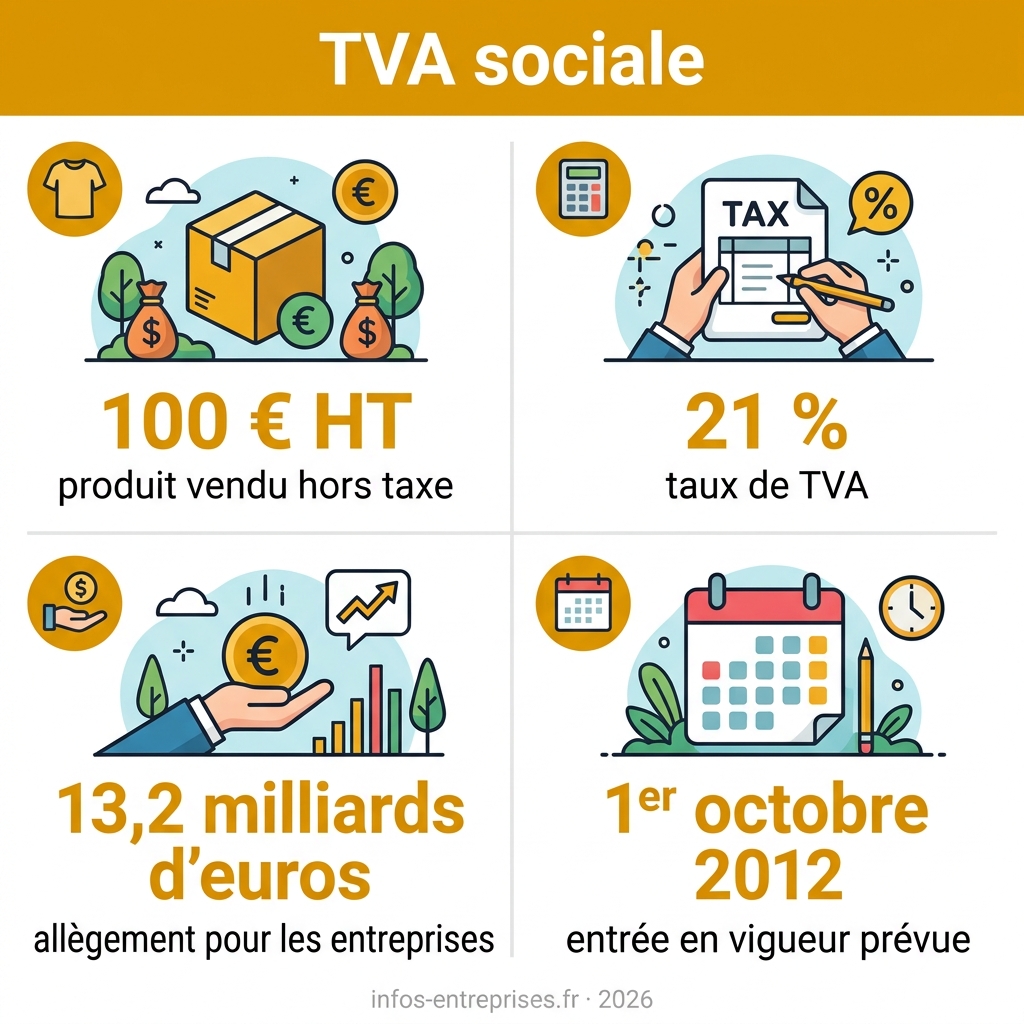
Un exemple de calcul : un produit vendu 100 € HT
Une baisse de cotisations ne fait pas forcément baisser le prix.
L’entreprise qui économise sur ses cotisations peut choisir entre trois usages : baisser ses prix, augmenter les salaires ou garder l’argent sous forme de marge (le bénéfice restant après les coûts). Rien ne l’oblige donc à répercuter le gain sur le client.
Prenons un produit vendu 100 € HT (hors taxe, donc avant l’ajout de la TVA) : ce calcul vaut pour n’importe quel bien, quel que soit le taux.
| Critère | Taux à 20 % | Taux à 21 %, même HT | Taux à 21 %, TTC maintenu |
|---|---|---|---|
| Prix HT | 100 € | 100 € | 99,17 € |
| Prix TTC | 120 € | 121 € | 120 € |
| Taux de TVA | 20 % | 21 % | 21 % |
Qui défend la TVA sociale et qui la combat
Le MEDEF et la CPME soutiennent un transfert d’une partie du financement social des cotisations vers la TVA.
Les syndicats de salariés s’y opposent globalement. Leur crainte : des prix plus hauts, surtout pour les ménages modestes, qui dépensent une plus grande part de leur revenu.
La CGT s’y oppose, et deux responsables publics l’ont relancée en mai 2025 sans qu’elle soit adoptée :
- Elle dénonce un transfert d’une part du financement social vers les consommateurs.
- Le 4 juin 2025, elle parle de points de TVA sur les dépenses des ménages, qui remplaceraient des cotisations patronales.
- Le 13 mai 2025, Emmanuel Macron a dit que le financement social « repose beaucoup trop sur le travail ».
- Le 27 mai 2025, François Bayrou a voulu que les partenaires sociaux s’en emparent.
Avantages et limites pour la compétitivité, les prix et l’emploi
Une baisse des cotisations patronales réduit le coût de production. Si l’entreprise baisse ses prix, ses produits gagnent en compétitivité et ses exportations peuvent augmenter.
Les exportations de biens hors de l’Union européenne sont exonérées de TVA française sous certaines conditions, notamment lorsque l’exportation est justifiée conformément aux règles fiscales applicables, de sorte que leur prix hors UE ne subit pas la hausse de la taxe. Les produits importés, eux, restent soumis à la TVA, sauf exonérations prévues par la loi.
Tout dépend des prix : si les entreprises gardent l’économie en marge, la hausse de TVA se paie sans baisse de prix. Pour l’emploi, un allègement ciblé sur les bas salaires fait mieux qu’une baisse générale.
La TVA pèse davantage sur les ménages modestes, qui dépensent une plus grande part de leur revenu. Retraités et personnes sans salaire paient la hausse sans profiter de la baisse.
La TVA sociale en France : projet de 2012 et financement actuel
Le projet du gouvernement Fillon en 2012
Le projet Fillon de 2012 supprimait les cotisations patronales de la branche famille pour les salaires allant jusqu’à 2,1 SMIC brut (le salaire minimum légal). Entre 2,1 et 2,4 SMIC, cette baisse devait décroître.
Il devait entrer en vigueur le 1er octobre 2012. La loi de finances rectificative du 16 août 2012 l’a abrogé avant cette date.
Le projet prévoyait un allègement de 13,2 milliards d’euros pour les entreprises, sur une année pleine, c’est-à-dire une année entière d’application.
En face, le taux normal de TVA devait passer de 19,6 % à 21,2 %, soit 1,6 point de plus. Concrètement, le consommateur aurait payé cette hausse sur la plupart de ses achats.
La TVA déjà affectée à la Sécurité sociale
La TVA finance déjà la Sécurité sociale, et un point de TVA y rapporte plus qu’un point de cotisation :
- En 2026, un point de TVA rapporte environ 12 milliards d’euros, contre environ 7 milliards pour un point de cotisation sociale déplafonnée (cotisation prélevée sur la totalité du salaire, sans plafond).
- Le taux normal de 20 % s’applique à la plupart des biens et services.
- Le taux de 10 % s’applique notamment à la restauration.
- Le taux de 5,5 % s’applique à certains produits alimentaires, mais d’autres relèvent de taux différents, notamment 10 % ou 20 %, selon leur nature et leurs conditions de vente.
- Le taux de 2,1 % s’applique notamment à la presse et aux médicaments remboursables.
Les expériences du Danemark, de l’Allemagne et de la France
Danemark, 1987-1989
Entre 1987 et 1989, le Danemark a presque supprimé les cotisations sociales patronales et relevé la TVA de 3 points, jusqu’à 25 %. Une contribution patronale à la retraite est restée.
Le Sénat en retient que la réforme n’a pas entraîné d’effet particulier sur l’inflation ni sur les hausses de salaires négociées dans les conventions collectives. Mais ce cas ne prouve pas qu’une nouvelle réforme produirait les mêmes effets.
Allemagne, 2007
En 2007, l’Allemagne a relevé son taux normal de TVA de 16 % à 19 % et baissé en parallèle les cotisations sociales.
Après la réforme, la compétitivité s’est améliorée. Côté prix et consommation, les variations sont restées faibles et ont été passagères, donc sans flambée durable pour les ménages.
France, 1995
En 1995, la France a baissé les cotisations sociales et compensé cette baisse par des prélèvements en hausse, dont la TVA. La croissance a ensuite créé nettement plus d’emplois, et la compétitivité des entreprises s’est améliorée.
Le déficit public a aussi reculé, et davantage quand les hausses ont dépassé les baisses de cotisations. Autrement dit, plus les prélèvements rapportent que les cotisations perdent, plus le déficit baisse.
Ces résultats décrivent l’évolution de l’emploi et du déficit après la réforme de 1995. Ils ne prouvent pas qu’une nouvelle réforme produirait les mêmes effets.
La croissance, le marché du travail et les finances publiques de l’époque y ont joué un rôle. Avant de tabler sur un effet semblable, on regarde d’abord la situation du moment.
La TVA sociale déplace une partie du financement social vers la consommation. Ses effets sur les prix dépendent surtout de ce que les entreprises font du gain, et ils pèsent davantage sur les ménages modestes.
Pour juger une telle réforme, on regarde d’abord la part de son budget qui part en TVA, puis le texte précis avec ses taux et ses secteurs concernés.
Foire aux questions
Quelle est la différence entre la TVA sociale et la CSG ?
La TVA sociale se paie sur les achats, alors que la CSG (contribution sociale généralisée) se prélève sur les revenus.
Concrètement, une hausse de TVA touche chaque achat de biens et de services, alors que la CSG est retenue sur les salaires et les revenus de remplacement.
Quels sont les taux de TVA appliqués en France à la restauration et aux livres ?
En France, la restauration relève notamment du taux de 10 %, et les livres relèvent en principe du taux réduit de 5,5 %, bien que certains supports ou opérations liés au livre puissent relever d’un régime distinct. Le taux normal, lui, est de 20 % et s’applique à la plupart des biens et services.
Une baisse de cotisations patronales profite-t-elle directement aux salariés ?
Pas automatiquement. Une baisse de cotisations patronales ne revient aux salariés que si l’entreprise augmente les salaires. Elle peut aussi baisser ses prix, ou garder le gain en marge.