
L’essentiel à retenir : le rapprochement bancaire assure la concordance entre votre compte 512 et vos relevés réels pour sécuriser l’intégrité de votre bilan. La périodicité des rapprochements doit être adaptée au volume des opérations de l’entreprise, les documents devant être conservés durant dix ans.
Le principe de réciprocité comptable impose une symétrie parfaite entre vos écritures internes et les relevés de votre établissement financier, bien que les flux y soient inversés. Pourtant, un simple décalage de date de valeur ou un chèque en circulation suffit à rompre cette harmonie et à fausser votre vision de la trésorerie réelle.
Nous allons analyser les protocoles rigoureux et les leviers d’automatisation nécessaires pour sécuriser votre pilotage financier et répondre aux exigences du Code de commerce.
- La rigueur du rapprochement bancaire : pilier de votre intégrité comptable
- Protocole opératoire en 3 étapes : fiabiliser votre pointage financier
- Résolution des anomalies : traiter les décalages et omissions courantes
- Pilotage stratégique : automatisation et fréquence pour une trésorerie saine
La rigueur du rapprochement bancaire : pilier de votre intégrité comptable
Le rapprochement bancaire valide la concordance entre le solde comptable (compte 512) et le relevé bancaire réel. Cette procédure identifie les décalages de trésorerie, les frais cachés et sécurise la piste d’audit, pilier indispensable pour une gestion financière saine et transparente.
Cette vérification systématique repose sur une compréhension technique du miroir comptable, où chaque flux trouve sa place dans un jeu de miroirs inversés.
Mécanisme des comptes réciproques : décrypter l’inversion des flux
Votre compte en banque représente une dette pour l’établissement financier. Par conséquent, vos avoirs apparaissent systématiquement au crédit sur leur relevé. C’est le principe fondamental du miroir comptable inversé.
En comptabilité interne, vos entrées d’argent s’enregistrent au débit du compte 512. À l’inverse, la banque les inscrit au crédit. Cette symétrie parfaite constitue la base de tout pointage. Comprendre ce mécanisme évite bien des confusions lors de l’analyse des flux.
Toute somme sortante suit la logique inverse. Votre crédit interne devient alors un débit sur le document bancaire officiel.
Rapprochement versus lettrage : dissiper la confusion terminologique
Le rapprochement confronte votre solde interne aux données bancaires externes. Il vise à justifier les écarts de trésorerie globale. C’est une vérification de la cohérence de vos liquidités réelles.
Le lettrage est une opération purement interne à votre logiciel. Il lie une facture à son règlement spécifique. Cette étape valide que vos créances clients ou dettes fournisseurs sont soldées.
Ces deux méthodes sont complémentaires.
Protocole opératoire en 3 étapes : fiabiliser votre pointage financier
Une fois ces concepts maîtrisés, il convient d’appliquer une méthode rigoureuse pour éviter les erreurs de saisie.
Phase préparatoire : collecter les pièces et extraits indispensables
Rassemblez d’abord le dernier relevé bancaire et votre grand-livre du compte 512. Munissez-vous aussi du précédent état de rapprochement.
Vérifiez que le solde de départ correspond au solde final de la période passée. Un écart initial rendrait tout travail ultérieur inutile. Assurez-vous de la continuité parfaite de vos chiffres.
Cette préparation est cruciale : elle pose les fondations d’un rapprochement fiable et cohérent d’une période à l’autre.
Exécution tactique : confronter les écritures et isoler les suspens
Pointez chaque ligne du relevé avec l’écriture comptable correspondante. Vérifiez scrupuleusement les montants et les libellés. Utilisez un code visuel pour marquer les opérations validées. Ne laissez aucune zone d’ombre durant cette phase de vérification méticuleuse.
Identifiez les opérations orphelines présentes d’un seul côté. Ces montants non pointés constituent vos futurs écarts de rapprochement. Notez-les précisément pour l’étape finale de justification des suspens.
Formalisation de l’état de rapprochement : justifier les écarts résiduels
Construisez un tableau de synthèse récapitulant les deux soldes. Ajoutez ou soustrayez les opérations en suspens de chaque côté. Le but est d’aboutir à un solde final identique et équilibré.
On doit y retrouver les éléments suivants :
- Solde de la banque avant rapprochement
- Chèques non encore débités
- Virements en attente de réception
- Solde comptable ajusté
Documentez chaque écart pour faciliter le suivi. Une trace écrite claire simplifie la résolution de toute anomalie et constitue une pièce justificative fiable en cas de contrôle.
Résolution des anomalies : traiter les décalages et omissions courantes
L’équilibre parfait est rarement immédiat à cause de frottements temporels ou d’oublis de saisie fréquents.
Arbitrage des décalages temporels : chèques en circulation et dates de valeur
Un chèque émis est enregistré immédiatement en comptabilité. Pourtant, son encaissement effectif peut prendre plusieurs jours. Ce décalage crée un écart temporaire normal.
Surveillez les dates de valeur bancaires. Elles diffèrent souvent de la date d’opération réelle. Ce paramètre impacte votre solde et peut générer des agios.
Anticiper ces décalages améliore votre visibilité et vous permet de maîtriser la trésorerie avec plus de sérénité au quotidien.
Intégration des flux omis : commissions bancaires et prélèvements imprévus
Les frais de tenue de compte apparaissent souvent au dernier moment. Il en va de même pour les commissions. Ces flux doivent être régularisés sans attendre.
| Type d’anomalie | Origine | Action corrective |
|---|---|---|
| Frais bancaires | Prélèvements services/agios | Écriture de régularisation |
| Chèques non présentés | Émis mais non débités | Maintien en suspens |
| Erreurs de saisie | Inversion de chiffres | Rectification comptable |
| Virements inconnus | Flux sans justificatif | Identification et saisie |
Saisissez ces écritures manquantes pour aligner vos journaux. Une comptabilité à jour est le meilleur rempart contre les erreurs.
Pilotage stratégique : automatisation et fréquence pour une trésorerie saine
Pour rendre cette procédure réellement efficace, les outils de synchronisation bancaire apportent aujourd’hui des gains concrets et mesurables.
Synchronisation automatisée : basculer du manuel vers la performance digitale
Abandonnez les tableurs manuels pour des solutions de synchronisation directe. Ces outils importent vos flux bancaires en temps réel dans votre logiciel. Le gain de temps est considérable.
L’automatisation réduit drastiquement le risque d’erreur humaine lors de la saisie. Les algorithmes suggèrent des rapprochements intelligents basés sur les montants. Vous vous concentrez alors uniquement sur les exceptions complexes.
Cette modernisation s’inscrit dans la facturation électronique obligatoire à venir. Anticipez ces changements technologiques dès aujourd’hui pour rester compétitif.
Cadence et archivage : sécuriser le contrôle interne face au fisc
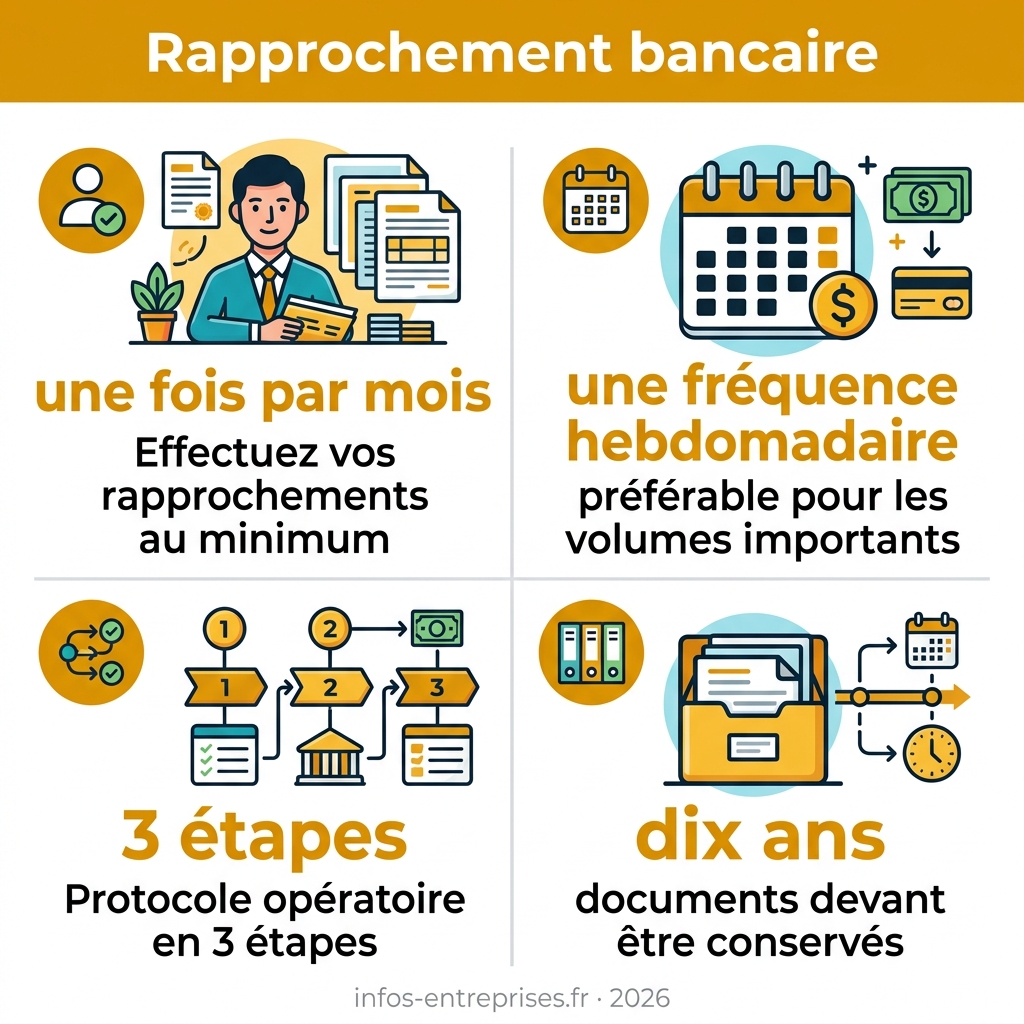
Effectuez vos rapprochements au minimum une fois par mois. Une fréquence hebdomadaire est préférable pour les volumes importants de transactions. Plus vous attendez, plus les écarts deviennent difficiles à justifier. Maintenez une cadence régulière pour garder le contrôle total.
Conservez précieusement chaque état de rapprochement signé et daté. Ces documents constituent des pièces essentielles susceptibles d’être réclamées lors d’un contrôle fiscal ou social.
Consultez notre guide sur l’assurance responsabilité pour sécuriser votre activité. Un rapprochement bancaire rigoureux protège également vos actifs.
La maîtrise de votre pointage financier garantit l’intégrité de votre bilan et une visibilité optimale sur vos liquidités réelles. En automatisant cette réconciliation des flux et en traitant rigoureusement les suspens, vous sécurisez durablement votre gouvernance. Agissez dès maintenant pour transformer votre gestion comptable en un pilier de votre maîtrise financière.
FAQ
Quelle est la définition précise du rapprochement bancaire en comptabilité ?
Le rapprochement bancaire constitue une procédure de contrôle rigoureuse consistant à confronter les écritures enregistrées dans le compte banque de l’entreprise (compte 512) avec les transactions figurant sur le relevé bancaire externe. Cette opération vise à valider la concordance parfaite entre votre vision comptable interne et la réalité des flux constatés par l’établissement financier.
L’objectif stratégique de cette démarche est de garantir la sincérité et la régularité de vos documents financiers. En isolant les écarts, vous sécurisez votre piste d’audit et vous satisfaisez aux obligations comptables générales du Code de commerce, notamment en matière d’enregistrement des mouvements, de tenue de l’inventaire et d’établissement des comptes annuels.
Le rapprochement bancaire constitue-t-il une obligation légale pour les entreprises ?
Bien qu’aucune disposition législative ne l’impose de manière explicite, le rapprochement bancaire demeure une nécessité impérieuse pour satisfaire aux obligations de régularité comptable. Son absence est fréquemment interprétée comme une défaillance majeure du contrôle interne lors d’un contrôle fiscal ou d’un litige commercial.
Nous vous recommandons d’intégrer cette pratique comme un pilier de votre gouvernance. Elle permet de justifier le solde bancaire figurant à votre bilan annuel et prévient toute remise en cause de l’intégrité de votre comptabilité par les autorités compétentes.
Quelle périodicité adopter pour effectuer vos pointages bancaires ?
La fréquence de cette opération doit s’aligner sur la volumétrie de vos transactions. Si une cadence mensuelle est la norme standard, calée sur la réception de vos relevés, les structures à fort flux financier, telles que le e-commerce ou la restauration, gagneront à instaurer un suivi hebdomadaire, voire quotidien.
Une régularité soutenue facilite l’identification immédiate des anomalies et optimise votre visibilité sur la trésorerie réelle. À la clôture de l’exercice, un rapprochement exhaustif est impératif pour valider définitivement les chiffres présentés aux tiers.
Quelles sont les causes fréquentes d’écarts lors de la réconciliation des comptes ?
Les divergences proviennent majoritairement de décalages temporels, à l’instar des chèques en circulation émis mais non encore encaissés, ou des dépôts en transit. Ces éléments créent une distorsion momentanée entre votre solde comptable et le solde bancaire réel, sans pour autant constituer des erreurs.
D’autres facteurs incluent les commissions bancaires, les agios ou les frais de tenue de compte qui n’apparaissent qu’à la lecture du relevé. Le rapprochement permet alors de régulariser ces omissions et de corriger d’éventuelles erreurs de saisie manuelle pour rétablir une parfaite symétrie des flux.
Comment distinguer le rapprochement bancaire du lettrage comptable ?
Le rapprochement bancaire est une opération de contrôle externe visant à valider la cohérence globale de votre compte 512 face au relevé de la banque. Il s’attache à justifier le solde de trésorerie disponible. À l’inverse, le lettrage est un processus strictement interne qui lie une facture spécifique à son règlement.
Ces deux mécanismes sont complémentaires : le lettrage assure le suivi individuel de vos créances clients et dettes fournisseurs, tandis que le rapprochement bancaire certifie l’exactitude de vos liquidités totales. Ensemble, ils garantissent une maîtrise absolue de votre chaîne financière.
Quels sont les atouts de l’automatisation pour votre gestion de trésorerie ?
Le passage au rapprochement automatisé, via des logiciels spécialisés ou des solutions ERP, permet une synchronisation directe de vos flux bancaires. Cette technologie réduit drastiquement le risque d’erreur humaine et libère un temps précieux pour vos équipes financières en automatisant le pointage des opérations récurrentes.
Outre le gain de productivité, l’automatisation offre une vision en temps réel de votre situation financière. Elle permet une détection précoce des tentatives de fraude et des anomalies, transformant une tâche administrative fastidieuse en un véritable levier de pilotage stratégique.