
La taxe GEMAPI ne figure pas à part sur l’avis d’impôt : elle s’ajoute à un autre impôt local. Quand on possède un logement ou une entreprise, il faut savoir si cette taxe y est due et combien elle coûte.
Cet article explique ce qu’elle finance, qui la paie, qui en est exonéré et comment son montant se calcule.
Qu’est-ce que la taxe GEMAPI ?
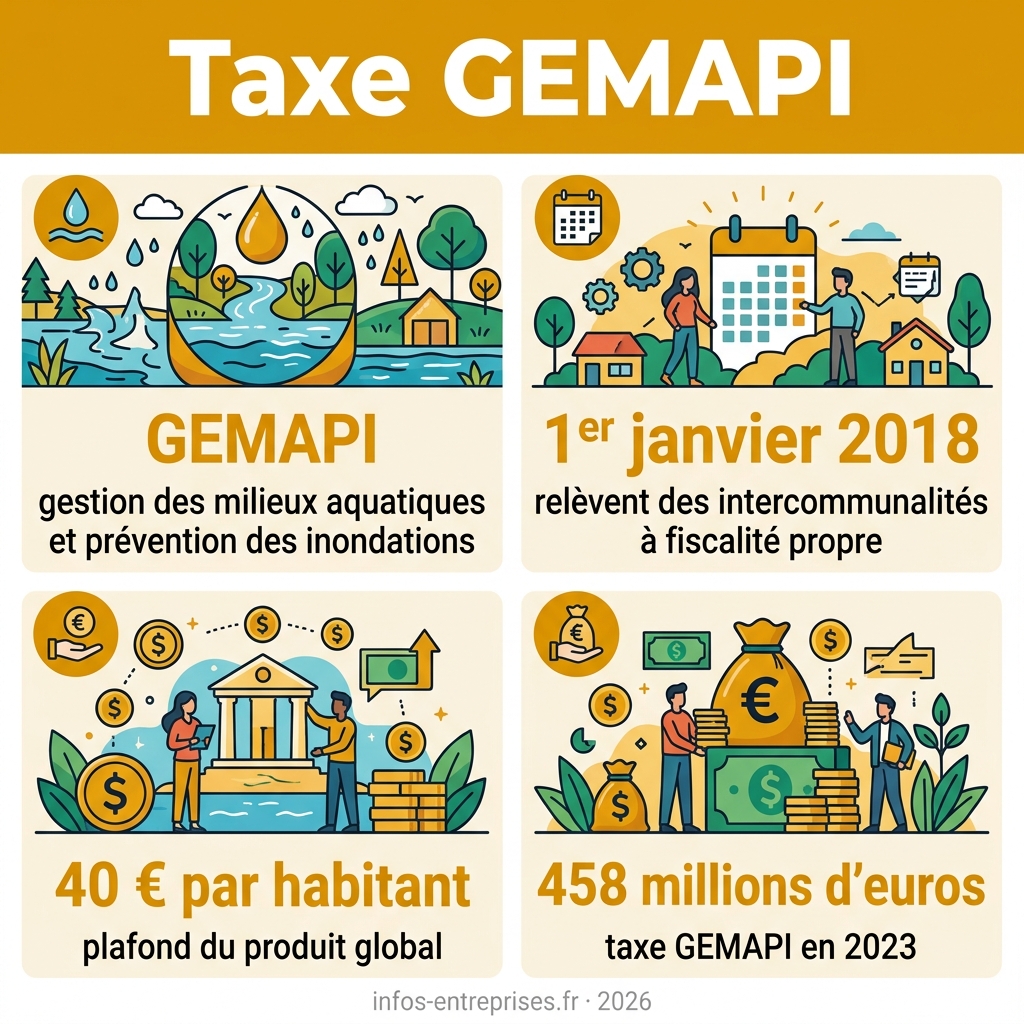
GEMAPI signifie « gestion des milieux aquatiques et prévention des inondations ». C’est la compétence que la loi confie aux intercommunalités pour gérer l’eau à leur échelle.
Elle couvre quatre missions : aménager un bassin versant (le territoire dont les eaux s’écoulent vers un même cours d’eau), entretenir les cours d’eau et les plans d’eau, protéger contre les inondations et la mer, et protéger ou restaurer les milieux aquatiques et les zones humides.
La taxe GEMAPI est une taxe locale facultative : l’intercommunalité décide de la voter ou non. Son cadre juridique est fixé par l’article 1530 bis du code général des impôts.
Si elle ne la vote pas, elle finance ces missions avec son budget général. Le montant à payer dépend donc de chaque territoire et de la décision prise localement.
Comment la taxe est-elle calculée ?
La collectivité ne fixe pas un taux que chaque contribuable paierait directement. Elle vote un produit global, c’est-à-dire une somme totale à collecter, prévu par l’article 1530 bis du code général des impôts.
Ce produit ne peut dépasser 40 € par habitant ni les charges annuelles prévisionnelles de la compétence. Ce plafond ne correspond pas au montant dû par chaque foyer : l’administration fiscale répartit ensuite la somme entre les contribuables.
Le produit se répartit entre les quatre impôts selon leur recette de l’année précédente, puis chaque taux se calcule ainsi :
- Chaque impôt reçoit la part qui correspond à ce qu’il a rapporté sur le territoire.
- On divise cette part par les bases de l’impôt, soit la valeur qui sert à le calculer.
- Le résultat est le taux additionnel propre à chaque impôt ; il varie selon le produit voté localement et les bases fiscales, sans taux national fixe.
Qui paie la taxe GEMAPI ?
La taxe GEMAPI est due par les personnes assujetties à la taxe foncière bâtie, à la taxe foncière non bâtie, à la taxe d’habitation ou à la cotisation foncière des entreprises (CFE).
Être assujetti à un seul de ces impôts suffit. Une entreprise exonérée de la cotisation minimum de CFE, jusqu’à 5 000 €, doit la GEMAPI si elle paie une autre de ces taxes.
Concrètement, la taxe GEMAPI touche trois grands groupes de redevables :
- les propriétaires de biens bâtis ou non bâtis, qui paient la part liée à leurs propriétés ;
- les occupants de résidences secondaires, ainsi que ceux de certains locaux meublés qui ne sont pas leur résidence principale, au titre de la taxe d’habitation ;
- les entreprises assujetties à la CFE, pour la part liée à cette cotisation.
Qui est exonéré, et le locataire est-il concerné ?
Les organismes HLM (habitations à loyer modéré) et les SEM (sociétés d’économie mixte, à capitaux publics et privés) sont exonérés pour les logements qu’ils possèdent et attribuent sous conditions de ressources.
Les personnes qui paient la taxe d’habitation pour un logement de ces organismes sont aussi exonérées de la GEMAPI. Un locataire HLM qui paie la taxe d’habitation entre dans ce cas.
Le locataire ne paie pas la GEMAPI. Elle est ajoutée à la taxe foncière, et cette taxe est due par le propriétaire. Elle reste donc à sa charge, même quand un logement est loué.
Il ne peut donc pas la lui facturer.
La liste des charges récupérables, fixée en 1987, couvre l’entretien des parties communes et certains services, mais pas la GEMAPI. Elle reste une dépense du propriétaire.
Qui gère la GEMAPI et qui décide de la taxe ?
Depuis le 1er janvier 2018, la gestion des milieux aquatiques et la prévention des inondations, dite GEMAPI, relèvent des intercommunalités à fiscalité propre, appelées EPCI.
La loi du 27 janvier 2014, complétée par celle du 7 août 2015, a rendu cette compétence obligatoire. Les communes l’ont transférée de droit aux EPCI, qui sont donc les collectivités à décider de la taxe.
Un EPCI peut confier tout ou partie de la compétence à un syndicat mixte, c’est-à-dire une structure où plusieurs collectivités se regroupent. Mais c’est la collectivité qui a institué la taxe — commune ou EPCI compétent — qui la perçoit, sur tout son territoire.
L’EPCI délibère, c’est-à-dire vote en conseil, avant le 15 octobre pour instituer la taxe et l’appliquer l’année suivante. Pour fixer la somme totale à collecter chaque année, il délibère avant le 15 avril.
Combien rapporte la taxe GEMAPI, et comment évolue-t-elle ?
Au niveau national, les collectivités ont perçu 458 millions d’euros de taxe GEMAPI en 2023, 546 millions en 2024 et 588 millions en 2025.
La hausse ralentit nettement : +20,6 % en 2023, +19,1 % en 2024, puis +7,7 % en 2025. Le montant total augmente encore chaque année, mais à un rythme plus lent.
Ces montants sont des recettes totales, perçues par l’ensemble des collectivités : ils ne disent pas combien paie un foyer, ce qui dépend des bases fiscales et du produit voté localement.
| Critère | 2023 | 2024 | 2025 |
|---|---|---|---|
| Produit national total | 458 millions d’euros | 546 millions d’euros | 588 millions d’euros |
| Hausse par rapport à l’année précédente | +20,6 % | +19,1 % | +7,7 % |
| Rythme de hausse | Rapide | Rapide | Plus lent |
Où retrouver la GEMAPI sur son avis d’impôt ?
La GEMAPI n’apparaît pas comme une taxe à part sur l’avis. Elle est rattachée à l’impôt auquel elle se greffe : la taxe d’habitation, une taxe foncière ou la CFE (cotisation foncière des entreprises).
Sur un avis de taxe foncière, on cherche donc la contribution additionnelle GEMAPI liée à cette taxe.
Pour retrouver la GEMAPI et agir en cas de doute, il faut suivre trois étapes :
- Repérer la ligne de contribution additionnelle GEMAPI, rattachée à l’impôt concerné.
- Pour une question sur le calcul, écrire au service des impôts indiqué sur l’avis.
- Pour contester, déposer une réclamation dans la messagerie sécurisée d’impots.gouv.fr ou par courrier. Elle ne suspend pas le paiement : un sursis se demande dans cette même réclamation.
La ligne de contribution additionnelle GEMAPI se trouve sur l’avis de l’impôt auquel elle est rattachée. En cas de désaccord sur son montant, la réclamation auprès du service des impôts — en ligne dans l’espace sécurisé ou par courrier — peut inclure une demande de sursis de paiement.
Foire aux questions
Qu’est-ce qu’un bassin versant ?
Un bassin versant est le territoire dont les eaux s’écoulent vers un même cours d’eau principal et ses affluents. Ses limites suivent les lignes de partage des eaux, c’est-à-dire les crêtes qui séparent un bassin du voisin.
Qu’est-ce qu’un EPCI à fiscalité propre ?
Un EPCI à fiscalité propre est un établissement public qui regroupe plusieurs communes et qui dispose de ressources fiscales propres, c’est-à-dire d’impôts qu’il vote lui-même.
Le sigle signifie établissement public de coopération intercommunale. Ces intercommunalités ont la GEMAPI depuis le 1er janvier 2018.
Peut-on contester la taxe GEMAPI sur son avis d’impôt ?
Oui, on peut contester la GEMAPI en adressant une réclamation au service des impôts indiqué sur l’avis, en ligne depuis son espace sécurisé ou par courrier.
La réclamation ne suspend pas le paiement : un sursis se demande dans cette même démarche.